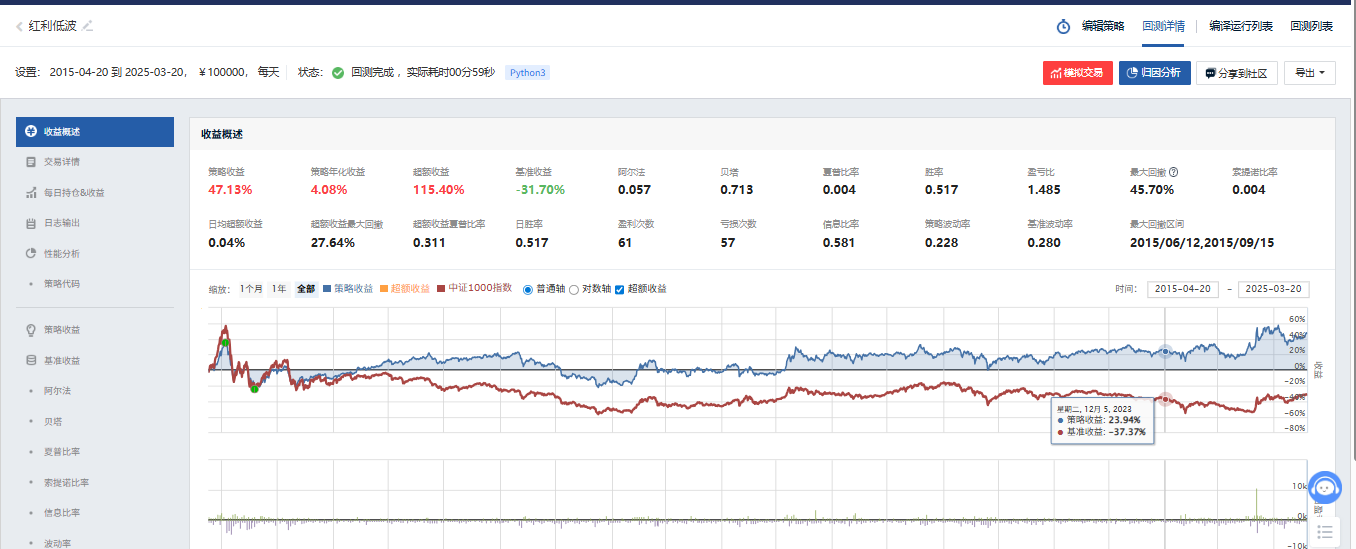
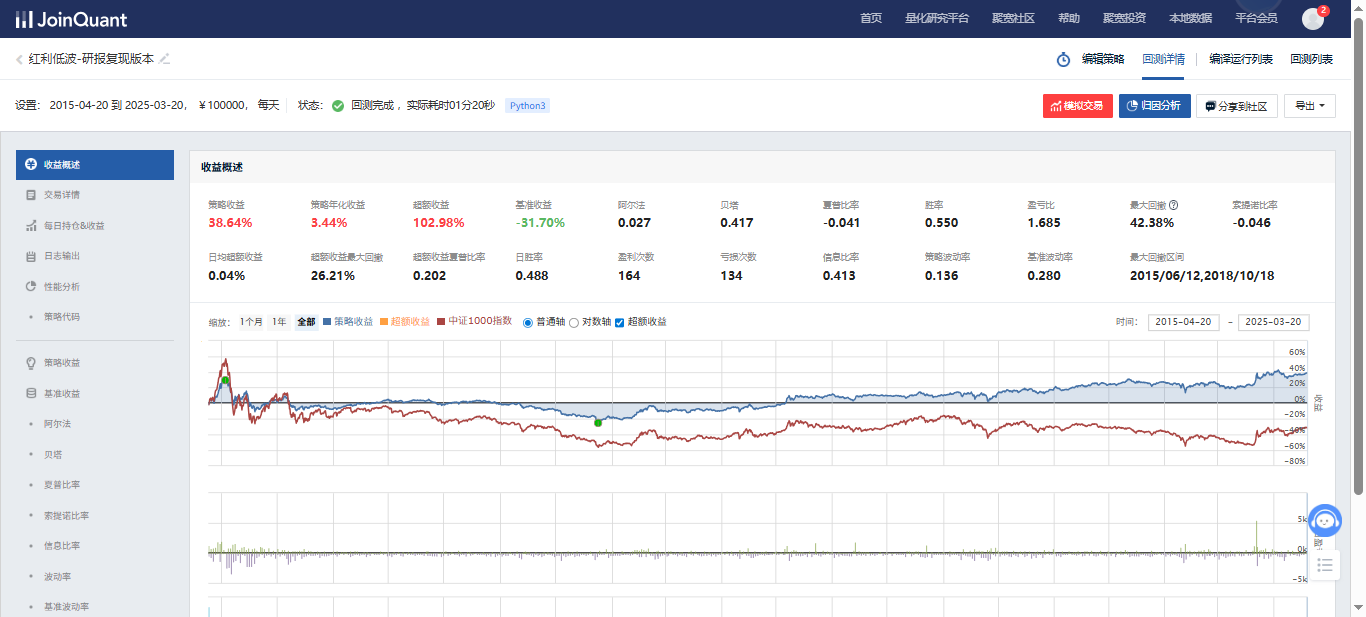
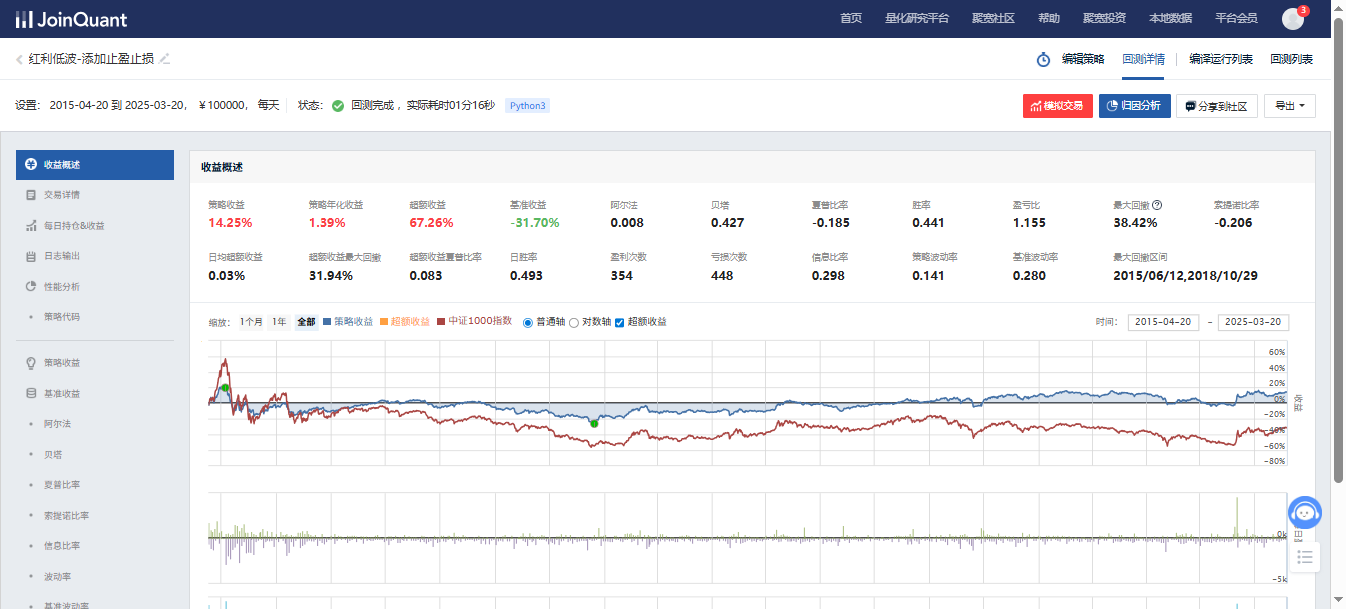
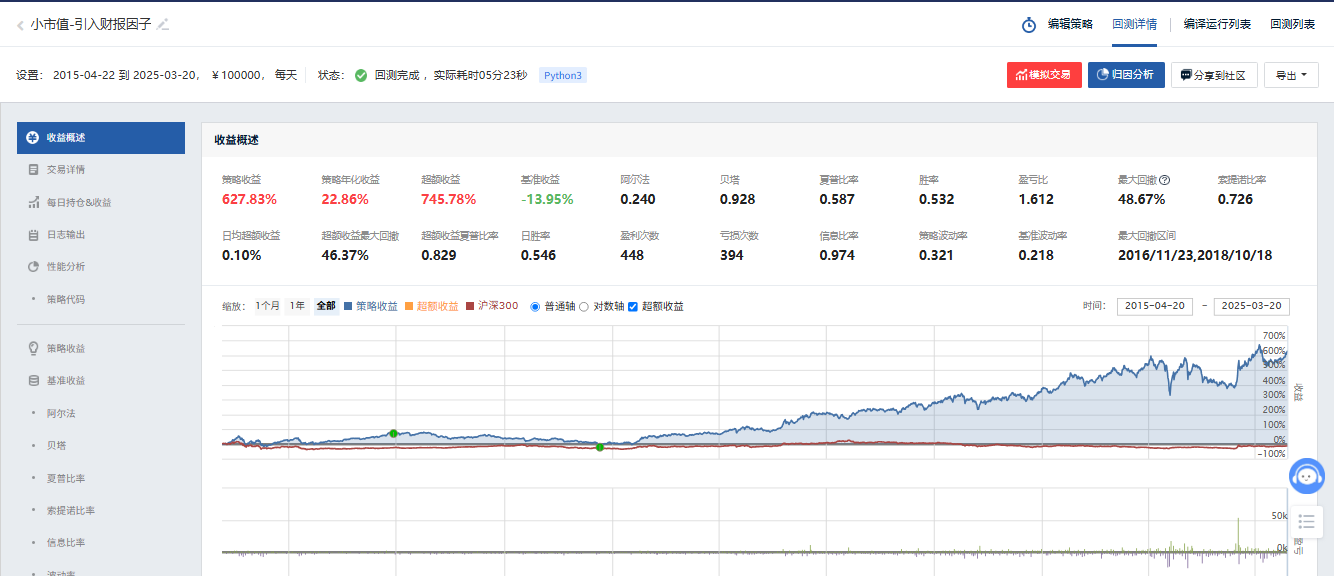
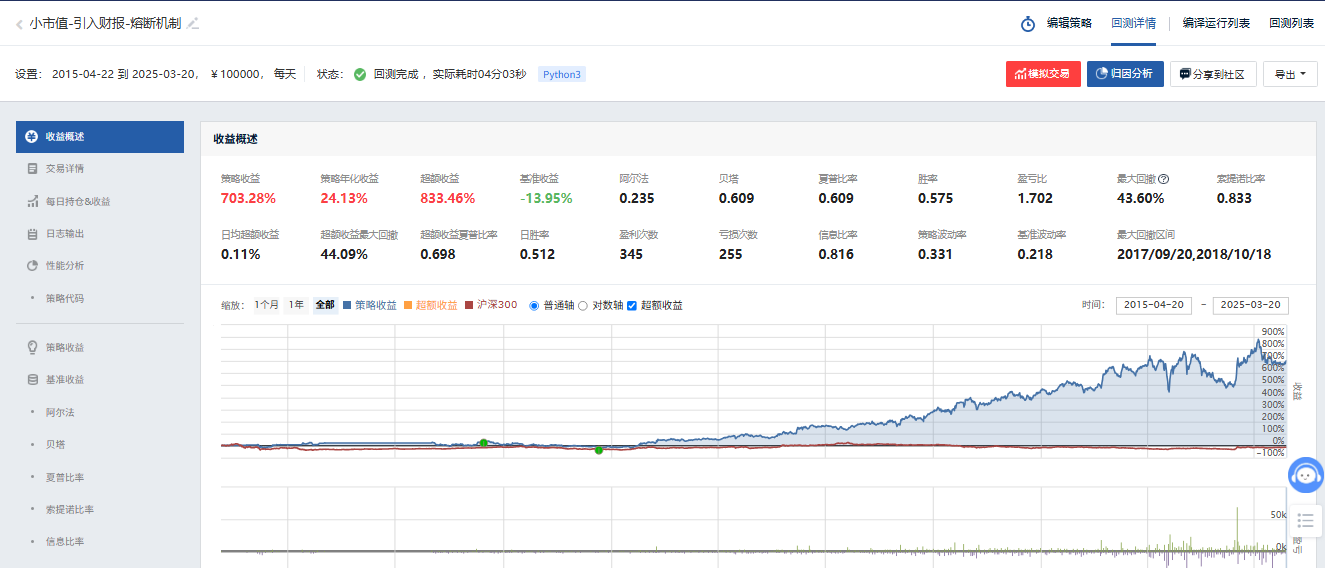
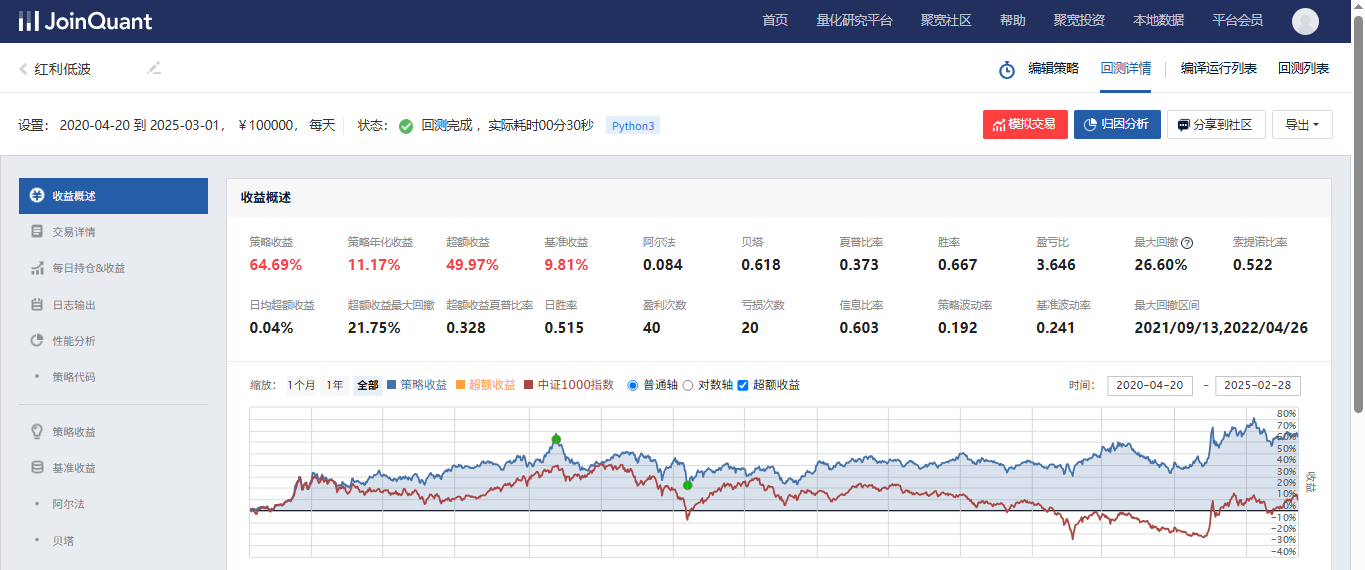
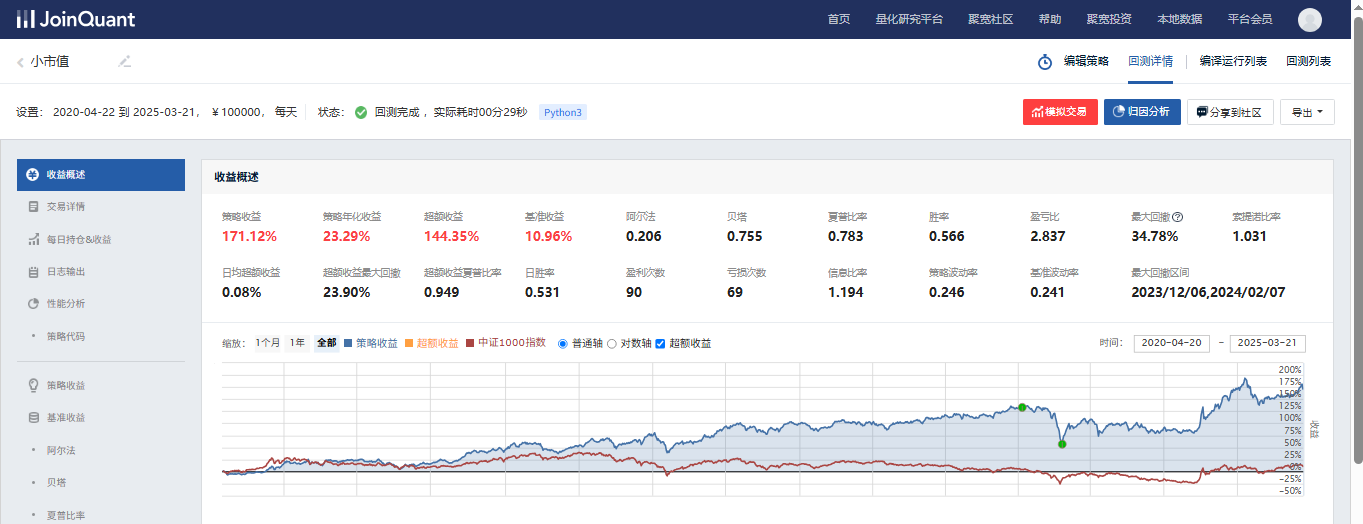
无名的人2025-08-20·量化策略[专题优化二]量化策略优化研究报告:红利低波策略优化与迭代一、引言 近年来,随着中国资本市场的快速发展和机构化程度的不断提升,因子投资(Factor Investing)逐渐成为量化研究的重要方向。其中,小市值因子(Size Factor)与红利低波因子(Dividend & Low Volati…#经验分享#事件驱动策略#波动率策略#中频交易
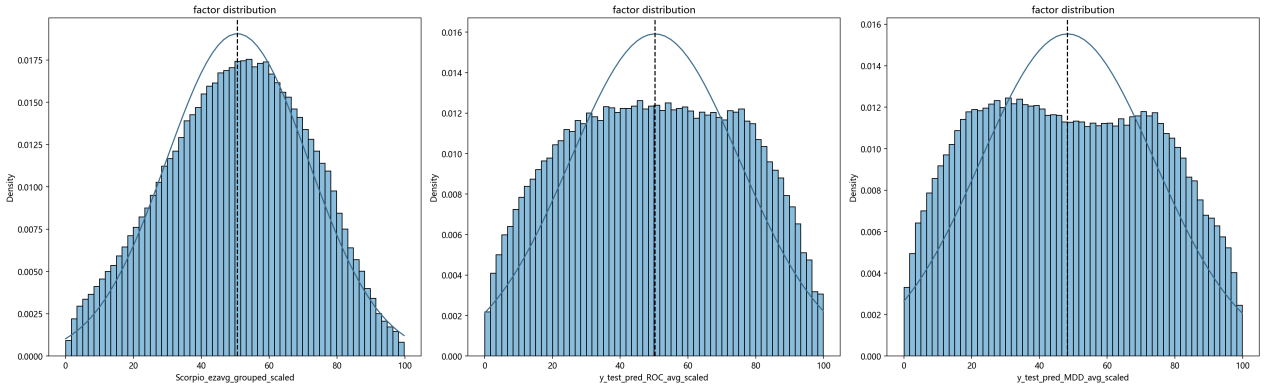
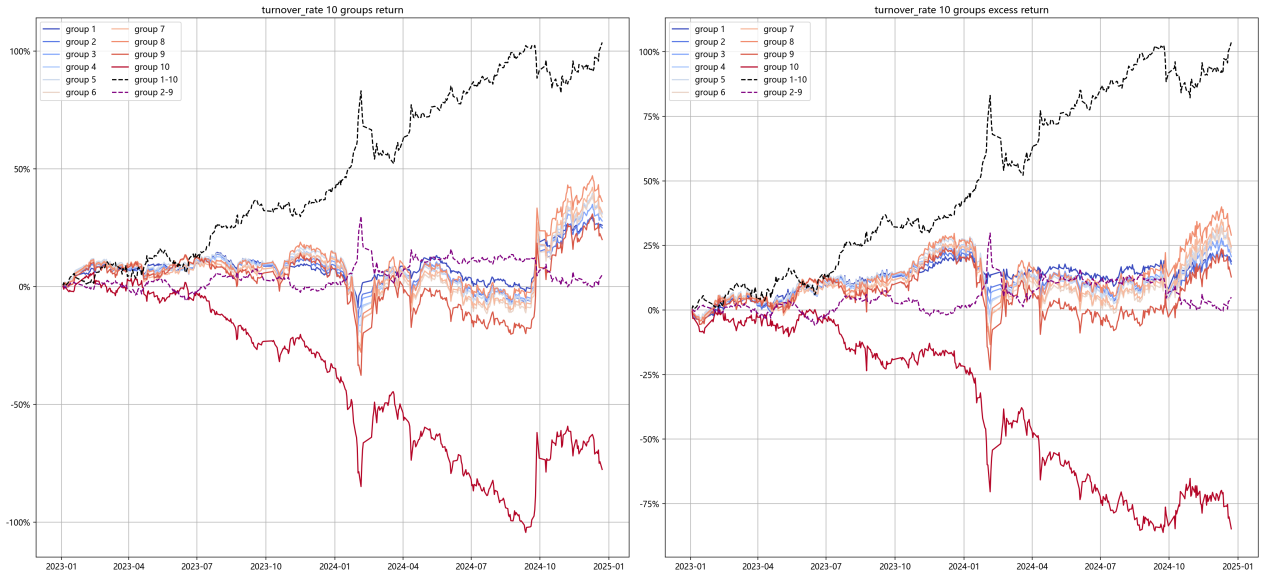
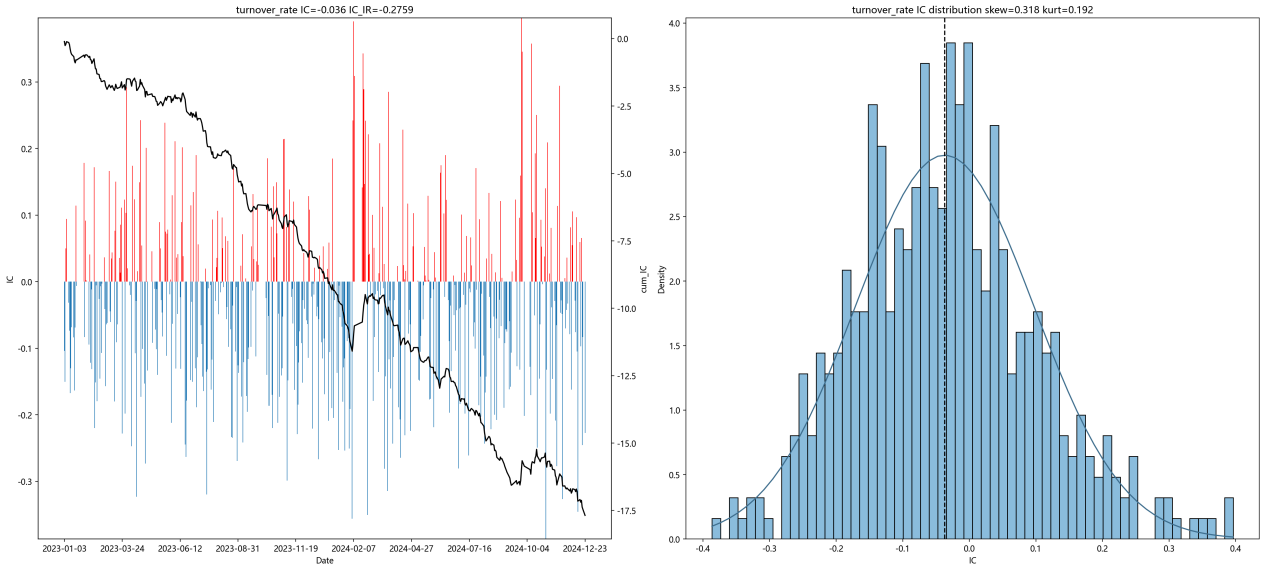
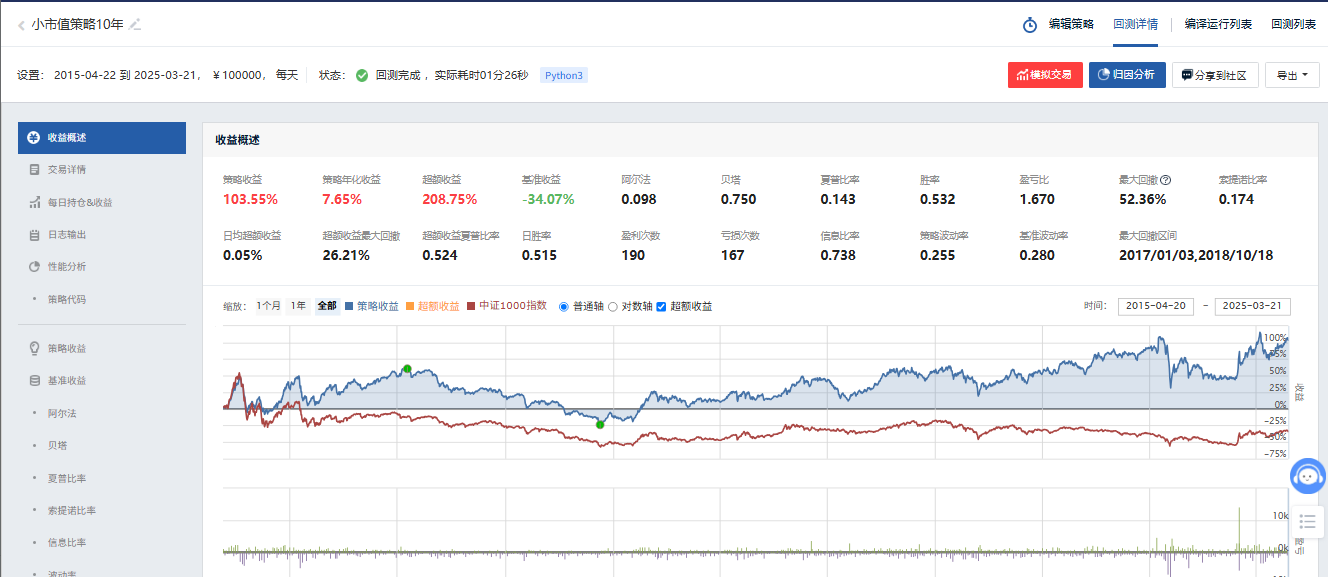
无名的人2025-07-26·量化策略0基础学量化:回测框架指标介绍【第二期】一、引言: 在进行回测系统的搭建中,了解指标评估因子的质量的意义是重要的,现在写出一篇帖子用于评估策略。 本文采用的策略指标复现源自PandaAi开源项目截取。 量化策略的回测评估依赖多项绩效指标。通过分析年化收益率、超额收益率、最大回撤、…#新手入门#经验分享#学习资源#数据可视化
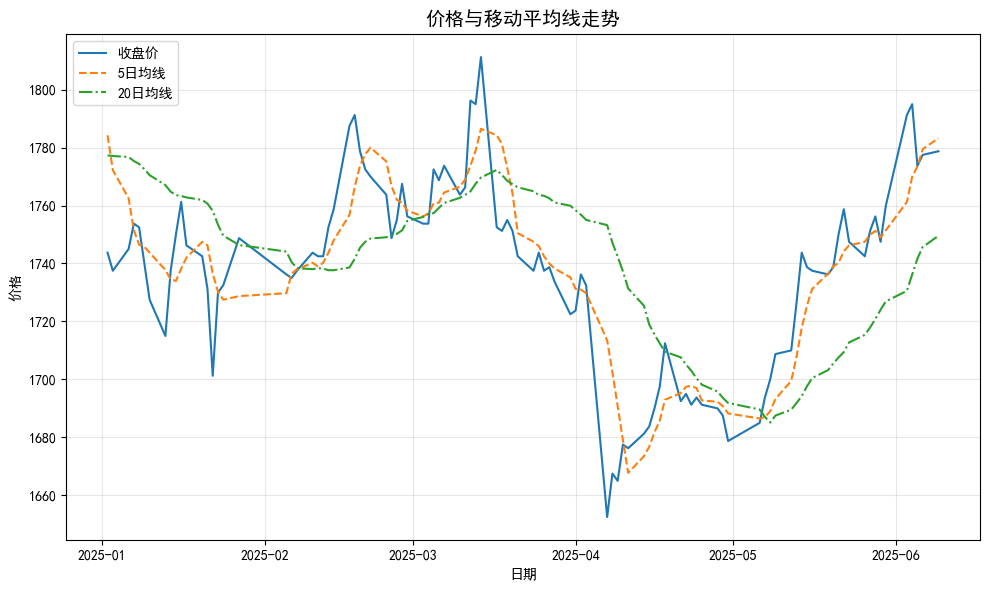
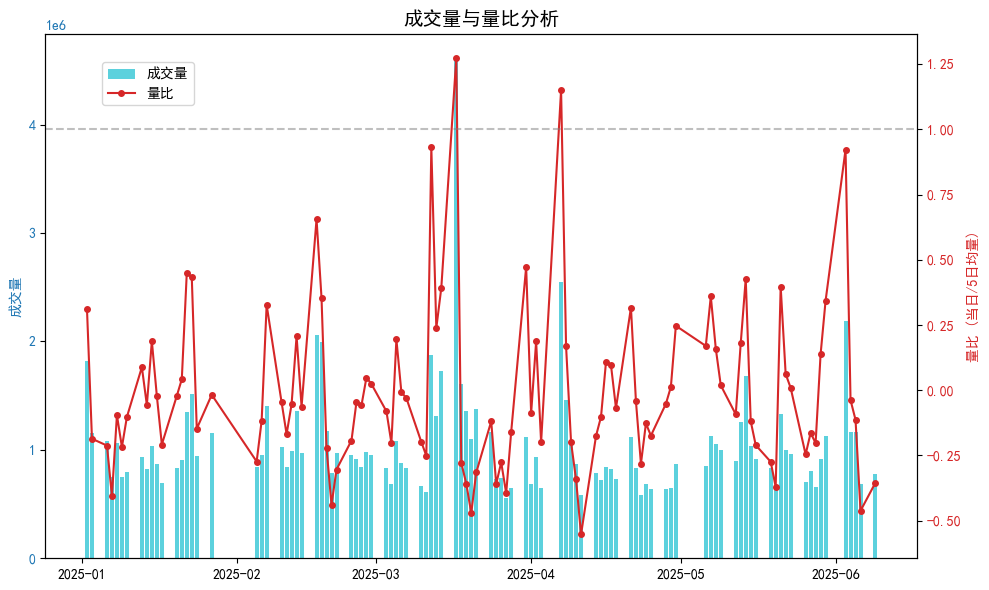
无名的人2025-07-08·数据源与处理0基础学量化:基于Akshare和Mongodb构建数据获取和因子【第一期】一、 引言 在A股量化投资中,构建完善的因子库对于策略研发和回测效率至关重要。传统基于CSV文件存储因子数据存在冗余、跨周期计算效率低和扩展性差等问题,而通过建立数据库式的因子库,可以显著提升数据管理和检索效率。本项目旨在基于AkShare…#新手入门#经验分享#Python#mongodb
无名的人2025-06-02·量化策略精华[专题优化一]量化策略优化研究报告:小市值策略的迭代与优化一 、引言 在金融市场投资策略研究领域,小市值和红利低波策略近年来备受关注。在过往研究在这两种策略应用中存在一定缺陷,本文旨在深入剖析并优化,本次着重解决上一次研究中小市值年化收益不足和回撤波动较大的问题。 小市值与红利低波的互补研究:风险…#量化策略#中频交易#历史数据#组合优化
无名的人2025-04-29·量化策略精华小市值与红利低波的互补研究:风险对冲与收益增强的双重路径一 引言 本文基于下述研究框架撰写: 基于机器学习的多因子选股策略 1.1 研究背景 当前市场处于经济弱复苏、流动性宽松与高波动并存的复杂环境之下。投资者对收益的需求与对风险的规避形成张力,使得策略分化格局愈加明显。在这样的市场背景下,小市…#策略讨论#多因子模型#波动率策略#低频交易