超4700人参加、数千AI策略同台竞技 | PandaAI重庆分队获奖啦~
5人出征,3人获奖!PandaAI重庆分队的AI期货策略全公开
中辉首届全国期货AI机器人模拟交易大赛
团队:PandaAI重庆分队 | 战绩:5人参赛,2人获优胜奖,1人获「最稳定策略奖」
本文约3000字,读完你将收获:三套完整的获奖策略逻辑(趋势、截面、分散轻仓)、一支5人战队的协作打法、以及我们踩过的坑。
先看结果
| 奖项 | 获奖成员 | 策略风格 |
|---|---|---|
| 优胜奖 ×1 | PANDAAI泡菜鱼 | 多品种ATR止损趋势策略 |
| 优胜奖 ×1 | PANDAAI刁德一 | 多因子截面策略(化工产业链) |
| 最稳定策略奖 ×1 | PANDAAI小伍 | 多品种分散截面,轻仓位 |
一支5人的小队,3人站上领奖台,而且三个人用的是三种完全不同的策略。我们靠的不是运气,而是一套想清楚了的打法。下面把三套策略逻辑全部摊开讲。
一、策略一:多品种ATR止损趋势策略(优胜奖 · PANDAAI泡菜鱼)
核心思想
在期货市场里,比预测方向更重要的,是让止损和止盈跟着市场波动走。
策略架构很清晰:多标的、同一K线频率,每个标的独立跑趋势信号、独立风控,互不牵连。
开多条件(三重确认,缺一不可)
- 该标的 MA(20) > MA(60) ——中期趋势多头排列;
- 收盘价突破 MA(20) ——价格确认动能延续;
- 该标的 ATR(14) 已就绪 ——波动率数据可用,风控有锚点。
平多条件(二选一即触发)
- 收盘价跌破 MA(20) ——趋势支撑失效;
- 价格相对入场价回撤达到 1.5 × ATR ——波动率级别的硬止损兜底。
开空 / 平空(与多头完全镜像)
- MA(20) < MA(60),收盘价跌破 MA(20),ATR(14) 就绪 → 开空;
- 收盘价重新站上 MA(20),或反向波动达到 1.5 × ATR → 平空。
止盈止损:一切以ATR为单位
- 止盈: 单标的浮盈达到 3 × ATR 对应的价格距离 → 平仓落袋;
- 止损: 单标的浮亏达到 1.5 × ATR → 无条件离场;
- 盈亏比固定 2:1,把判断交给趋势,把风险交给ATR。
为什么用ATR而不是固定点数?
这是整个策略的灵魂。沪银一天的波动和玉米完全是两个物种,固定点数止损等于让所有品种穿同一双鞋。ATR会自动「读懂」每个标的当下的波动率:
- 行情剧烈 → 止损止盈自动放宽,不被正常波动扫出去;
- 行情平静 → 风控自动收紧,单笔亏损被压缩。
同一套规则跑在多品种上,风控单位天然统一为「波动率倍数」——这就是它能跨品种稳定输出的原因。
二、策略二:多因子截面策略 · 化工产业链(优胜奖 · PANDAAI刁德一)
核心思想
不预测大盘方向,在同一产业链内部「挑强汰弱」:做多产业链里相对最强的品种,做空相对最弱的品种,赚的是「强弱分化收敛/延续」的钱,而不是单边涨跌的钱。
为什么锁定化工上下游?
- 品种同源: 化工上下游共享成本端(原油)与需求端,价格联动紧密,强弱排序有基本面逻辑支撑,不是纯统计游戏;
- 对冲属性天然: 多空两端都在同一产业链内,宏观冲击、原油急涨急跌等系统性风险被大幅对冲,账户曲线更平滑;
- 产业逻辑清晰: 上下游利润在产业链内再分配,谁议价能力强、谁库存压力大,强弱关系有迹可循。
策略运行逻辑
- 构建标的池: 选取化工上下游相关品种(如油化工、煤化工链条上的主要品种),剔除流动性不足的合约;
- 多因子打分: 从趋势动量、强弱对比、基差/期限结构、库存与利润等维度给每个品种打分,加权合成综合得分;
- 截面排序建仓: 得分靠前的做多、靠后的做空,形成多空对冲的组合仓位;
- 月度调仓: 每月一次定期调仓,让持仓跟上最新的强弱格局。
阶段性调优:一个月一次
这套策略不是「写完就不管」,而是结合市场变化每月做一次阶段性调优:
- 因子有效性体检: 复盘上个月哪些因子在贡献收益、哪些在失效,失效因子降权或替换;
- 参数再校准: 根据波动率环境微调排序窗口、仓位配比;
- 标的池更新: 新活跃品种纳入,长期不活跃的剔除。
一句话总结:截面策略赚的是「相对强弱」的钱,月度调优保证策略不和市场脱节。
三、策略三:多品种分散截面 · 轻仓位(最稳定策略奖 · PANDAAI小伍)
核心思想
如果说刁德一赢在「进攻的锐度」,小伍赢的就是**「防守的厚度」**——用极致的分散和极轻的仓位,把回撤压到最低,让收益曲线像一条缓缓向上的斜线。
策略逻辑
- 多品种广撒网: 覆盖多个板块的品种做分散化截面配置,单品种敞口极小,任何一个品种的异常波动都伤不到账户根本;
- 类截面持仓结构: 同时持有多头端与空头端,多空互为对冲,降低对单边行情的依赖;
- 轻仓位是灵魂: 整体仓位压得很低,宁可收益慢一点,也要保证任何时候都有充足的「安全垫」——不爆仓、不深亏,才有资格谈复利;
- 纪律化再平衡: 定期把偏离的持仓拉回目标配置,涨多了的减一点、跌多了的补一点,天然做到「高抛低吸」。
成绩单
- 收益: 收益率 30%+;
- 回撤: 回撤极小,账户曲线平稳向上;
- 这份「低回撤 + 稳健收益」的成绩单,正是最稳定策略奖的含金量所在。
一句话总结:轻仓位 + 多品种 + 多空对冲,牺牲弹性换稳定,用时间换空间。
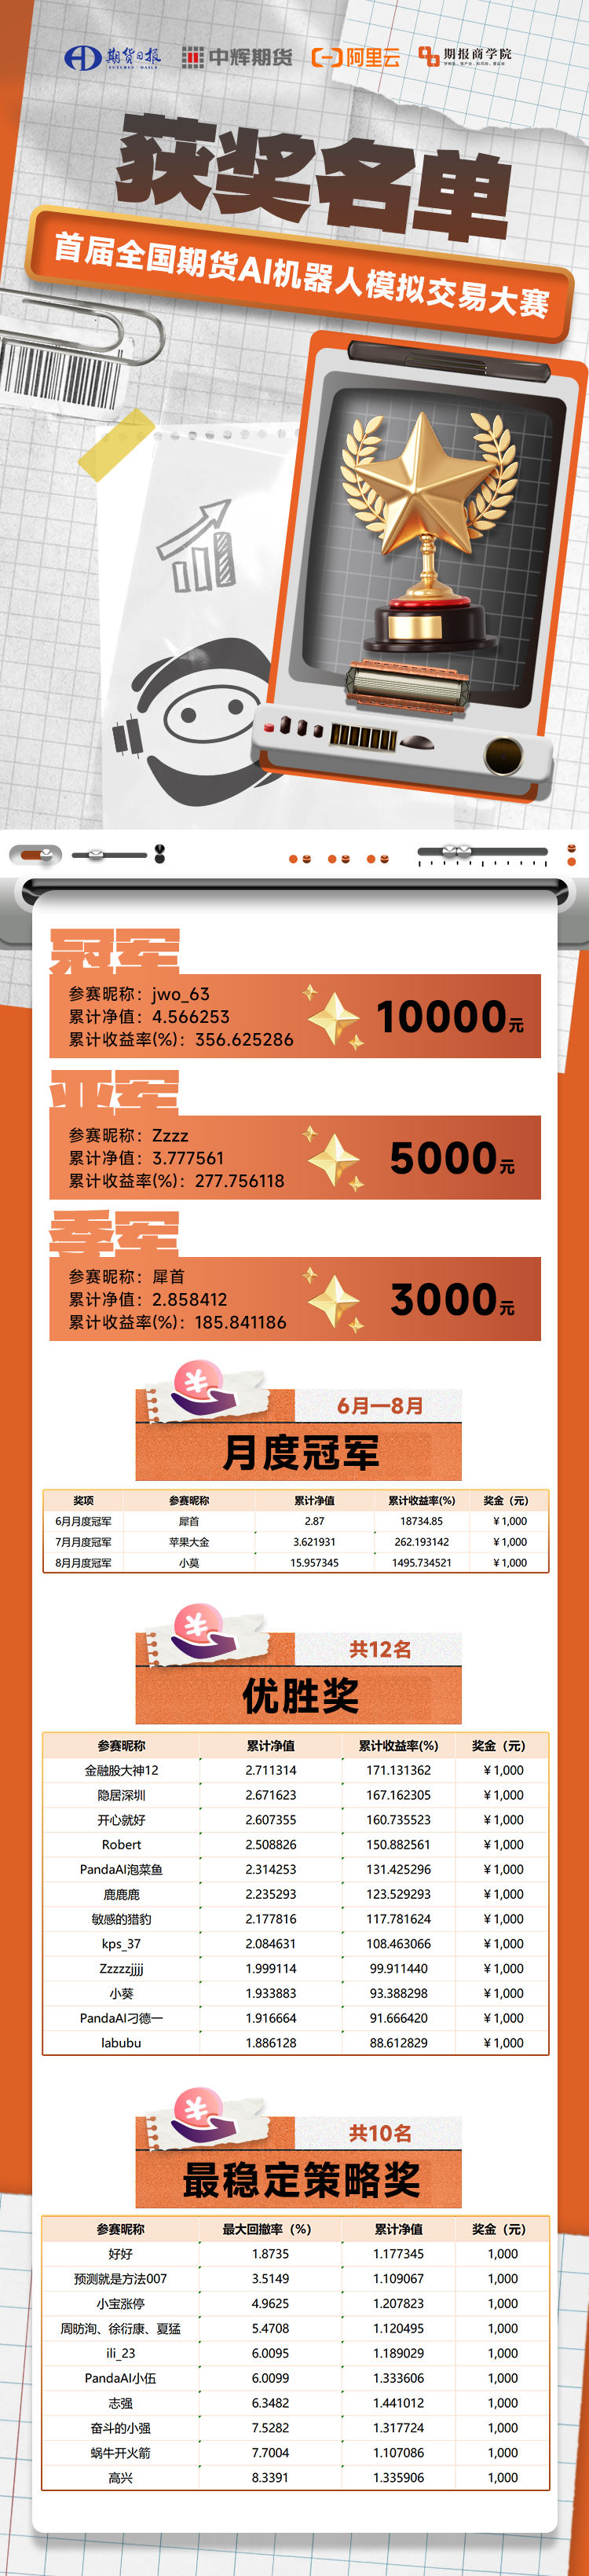
*图片来自中辉期货
四、团队协作:一队两型,激进与稳健并行
我们最大的经验不是策略本身,而是团队管理策略的方式——5个人不是各炒各的,而是分成两种风格互补推进。
🔥 激进型(冲锋组)
- 高仓位、快节奏,聚焦高波动品种(贵金属、能源化工类);
- 允许更快的止损频率,追求单段行情的利润弹性;
- 目标:吃趋势的主升段,赚波动率放大的钱。
🛡️ 稳健型(压舱组)
- 低仓位、少交易、多观察,优先流动性好、趋势性平滑的品种;
- 严格执行「信号不齐不出手」,宁可错过、不做错;
- 目标:控制回撤、稳住账户曲线——小伍的最稳定策略奖就是这个打法的最好证明。
团队协同机制
- 每日复盘会: 对比所有账户的收益/回撤曲线,回撤超阈值的策略当天降仓;
- 信号共享池: 所有开仓信号进共享池,各策略独立决定是否跟随;
- 风控一票否决: 任何队员发现某品种波动异常(如ATR异常放大),可提议全队回避该品种;
- 策略互不复制: 三套获奖策略风格刻意错开——趋势、截面、分散轻仓各占一头,保证团队整体在任何行情下都有「活着的策略」。
结果证明双轨制是有效的:激进组负责进攻拿下优胜奖,稳健组负责防守拿下最稳定策略奖——攻守都有人负责,团队整体曲线才立得住。
五、几点真心话
- 趋势策略不怕胜率低。 别被胜率绑架,盈亏比2:1加上趋势的肥尾,账户照样整体向上。
- 多品种分散是免费的午餐。 单标的策略看天吃饭,多标的独立运行让「总有品种在趋势里」。
- 风控参数要来自市场,不来自感觉。 ATR让止损止盈跟着波动率走,这是模拟盘教会我们最值钱的一课。
- 轻仓不等于平庸。 小伍用轻仓位证明:把回撤控住,收益自然稳稳积累。
- AI平台放大执行力。 规则写好交给机器7×24小时执行,把人从盯盘中解放出来,专注做策略迭代和团队复盘。
模拟盘成绩不代表实盘表现,市场有风险,入市需谨慎。
但这一个月让我们确信:规则化、波动率自适应、团队风格互补,是普通交易者走向量化的三条最短路径。
🐟
评论